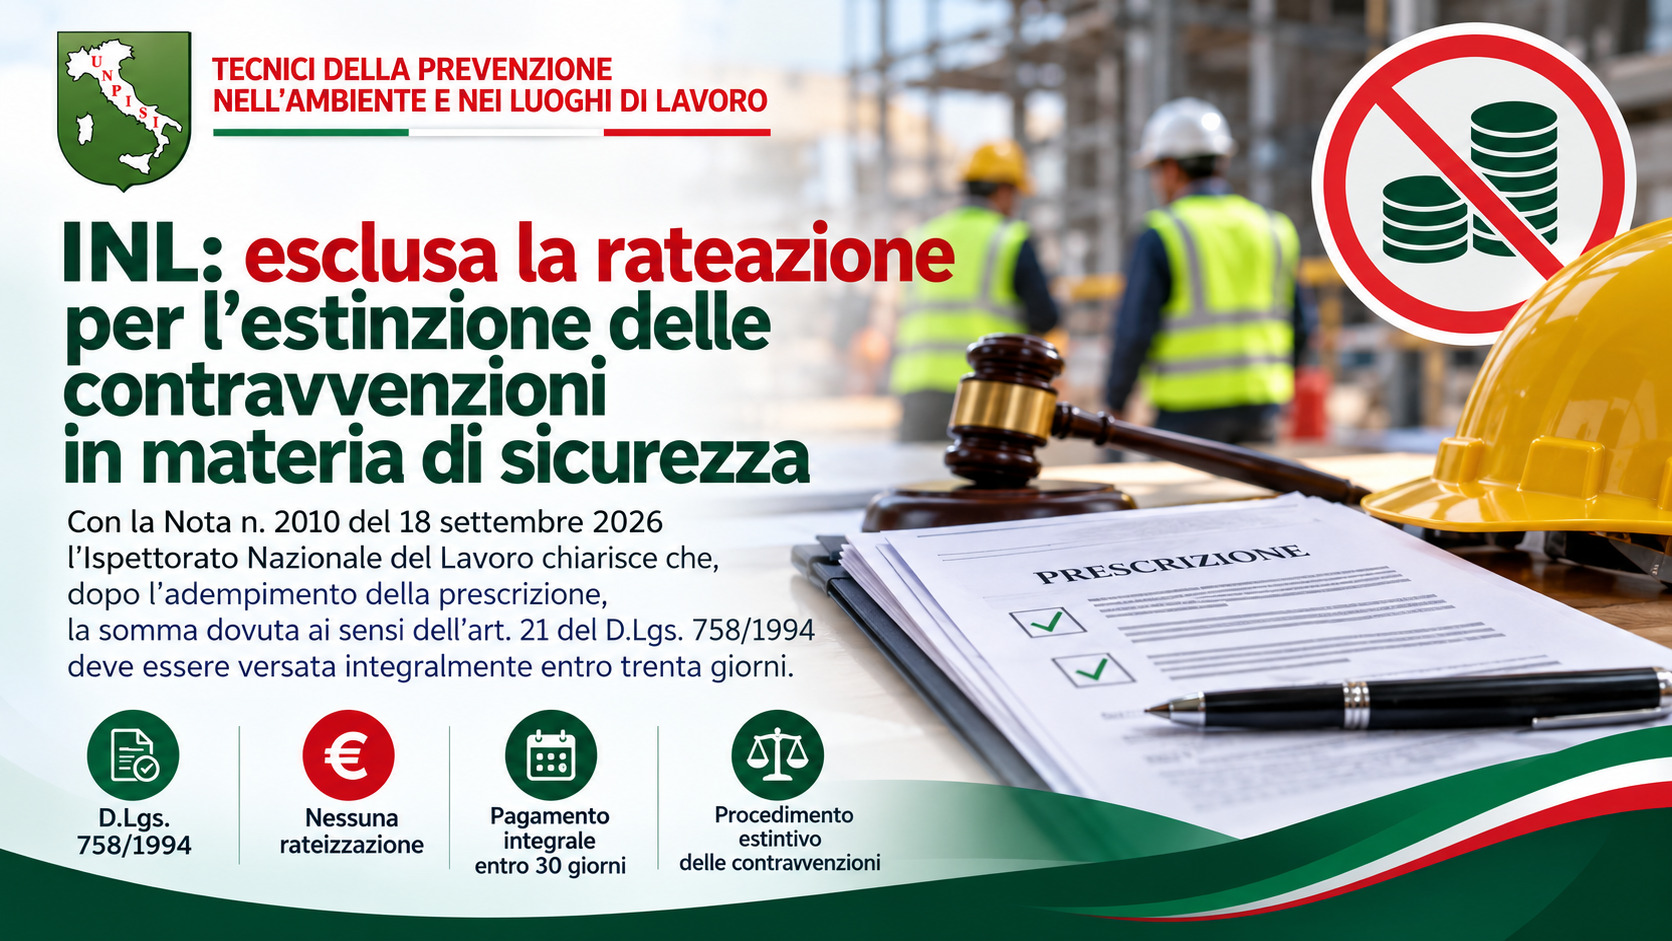
L’Ispettorato Nazionale del Lavoro chiarisce l’applicazione dell’art. 21 del D.Lgs. 758/1994: dopo l’adempimento della prescrizione, la somma dovuta deve essere versata integralmente entro trenta giorni. La rateizzazione prevista dalla Legge 689/1981 non è applicabile al procedimento estintivo delle contravvenzioni.
Un chiarimento di particolare interesse per chi opera quotidianamente nelle attività di vigilanza in materia di salute e sicurezza sul lavoro arriva dall’Ispettorato Nazionale del Lavoro.
Con la Nota prot. n. 2010 del 18 settembre 2026, pubblicata il 24 settembre, l’INL è intervenuto sulla possibilità di concedere una rateizzazione della somma che il contravventore è chiamato a versare, ai sensi dell’art. 21, comma 2, del D.Lgs. 758/1994, dopo aver ottemperato alla prescrizione impartita dall’organo di vigilanza.
La risposta fornita dall’Ispettorato è netta: il pagamento non può essere rateizzato o dilazionato dall’organo di vigilanza. Ai fini dell’estinzione della contravvenzione, la somma prevista dalla legge deve essere corrisposta integralmente entro il termine stabilito.
Una precisazione apparentemente circoscritta a un aspetto economico del procedimento, ma che in realtà richiama un principio molto più importante: adempimento della prescrizione e pagamento della somma costituiscono due passaggi distinti e necessari del particolare meccanismo estintivo previsto dal D.Lgs. 758/1994.
La prescrizione come strumento di regolarizzazione
Il D.Lgs. 758/1994 disciplina uno dei principali strumenti utilizzati nell’attività di vigilanza per le contravvenzioni in materia di sicurezza e igiene del lavoro alle quali risulta applicabile la relativa procedura.
Il sistema non si limita alla constatazione dell’illecito e alla sua conseguente repressione. È costruito per consentire, alle condizioni stabilite dalla legge, la regolarizzazione della situazione riscontrata.
Quando viene accertata una contravvenzione rientrante nel campo di applicazione della procedura, l’organo di vigilanza impartisce al contravventore un’apposita prescrizione, fissando il termine necessario alla regolarizzazione.
Successivamente deve essere verificato l’adempimento.
È a questo punto che interviene l’art. 21 del decreto: quando risulta l’adempimento alla prescrizione, l’organo di vigilanza ammette il contravventore a pagare, entro trenta giorni, una somma pari a un quarto del massimo dell’ammenda stabilita per la contravvenzione commessa.
Il pagamento non rappresenta quindi una comune sanzione amministrativa rateizzabile secondo le ordinarie regole previste per tale categoria di illeciti: costituisce un elemento della speciale procedura prevista per conseguire l’estinzione del reato contravvenzionale.
Regolarizzare non basta: occorre anche pagare nei termini
È probabilmente questo l’aspetto operativo più importante del chiarimento.
L’avvenuta eliminazione della violazione attraverso l’adempimento della prescrizione costituisce una condizione essenziale, ma non determina da sola l’estinzione della contravvenzione.
Ai sensi dell’art. 24 del D.Lgs. 758/1994, affinché operi il meccanismo estintivo devono ricorrere le condizioni previste dalla disciplina, tra le quali assume rilievo anche il pagamento della somma stabilita dall’art. 21.
L’INL ribadisce pertanto che il versamento deve avvenire integralmente entro trenta giorni.
La questione non è meramente contabile: il rispetto del termine incide direttamente sulla possibilità di beneficiare dell’effetto estintivo.
Perché non si applica la rateizzazione della Legge 689/1981
Uno dei punti centrali della Nota riguarda il rapporto con l’art. 26 della Legge 24 novembre 1981, n. 689, che disciplina, ricorrendone i presupposti, il pagamento rateale delle sanzioni amministrative pecuniarie.
Secondo l’interpretazione fornita dall’INL, tale disciplina non è applicabile alla somma prevista dall’art. 21, comma 2, del D.Lgs. 758/1994.
La ragione risiede nella diversa natura e funzione dei due istituti.
Nel procedimento disciplinato dal D.Lgs. 758/1994 non ci troviamo dinanzi alla semplice riscossione di una sanzione amministrativa pecuniaria: il pagamento è inserito in un procedimento speciale finalizzato all’estinzione di un illecito penale contravvenzionale.
Di conseguenza, l’organo di vigilanza non dispone del potere di concedere una dilazione o una rateizzazione facendo ricorso alla disciplina generale della Legge 689/1981.
Un termine che non può essere liberamente dilatato
La posizione dell’Ispettorato trova supporto, secondo quanto riportato nella stessa Nota, anche nella giurisprudenza della Corte di Cassazione.
L’INL richiama infatti l’orientamento secondo cui il pagamento necessario per beneficiare dell’estinzione della contravvenzione deve essere effettuato entro il termine previsto dalla disciplina speciale, senza possibilità per l’organo di vigilanza di modificarne gli effetti attraverso una dilazione.
Ne deriva una conseguenza pratica molto rilevante: adempimento della prescrizione + pagamento integrale nei termini = condizioni necessarie per accedere al meccanismo estintivo previsto dal D.Lgs. 758/1994.
Se invece il pagamento viene effettuato tardivamente, la conseguenza indicata dall’INL è particolarmente significativa: il reato non si estingue.
E se la somma viene pagata dopo i trenta giorni?
Anche su questo punto la Nota offre un’indicazione operativa importante.
Il versamento tardivo non produce l’effetto estintivo previsto dal D.Lgs. 758/1994 e, secondo quanto chiarito dall’INL, la somma pagata oltre il termine non può neppure essere utilizzata per compensare l’eventuale successiva pena dell’ammenda.
Si comprende quindi perché la corretta informazione del contravventore e la puntuale gestione delle diverse fasi procedimentali assumano particolare importanza.
Termini, verifiche, comunicazioni e attestazioni non rappresentano meri adempimenti formali: possono incidere direttamente sugli effetti giuridici del procedimento.
Diverso il caso dell’ammenda disposta dal giudice
Occorre inoltre distinguere la somma versata nell’ambito della procedura estintiva del D.Lgs. 758/1994 dall’eventuale ammenda applicata successivamente in sede penale.
La stessa Nota INL precisa che, qualora si giunga a una sentenza o a un decreto penale di condanna, entra in gioco un quadro differente: in quel caso il giudice può disporre il pagamento rateale della pena pecuniaria secondo quanto previsto dall’art. 133-ter del codice penale.
La distinzione è quindi fondamentale: una cosa è il pagamento previsto dall’art. 21 per ottenere, ricorrendone tutte le condizioni, l’estinzione della contravvenzione; altra cosa è l’esecuzione di una pena pecuniaria conseguente a un provvedimento dell’Autorità giudiziaria.
Un chiarimento importante anche per gli organi di vigilanza
La Nota assume particolare interesse anche dal punto di vista di chi esercita funzioni di vigilanza.
La procedura prevista dal D.Lgs. 758/1994 richiede infatti una sequenza di attività che devono essere tecnicamente corrette, temporalmente coordinate e adeguatamente documentate: accertamento della violazione, individuazione del contravventore, impartizione della prescrizione, verifica dell’adempimento, ammissione al pagamento e successive comunicazioni all’Autorità giudiziaria.
Il chiarimento dell’INL delimita ora in maniera esplicita anche un ulteriore aspetto: l’organo di vigilanza non può trasformare il pagamento previsto dall’art. 21 in un piano rateale, neppure quando ciò possa apparire funzionale ad agevolare il contravventore.
È un’indicazione importante anche sotto il profilo dell’uniformità dell’azione di vigilanza, evitando che situazioni analoghe vengano trattate diversamente sulla base di prassi territoriali o interpretazioni non previste dalla disciplina.
Il ruolo del Tecnico della Prevenzione
Per i Tecnici della Prevenzione nell’Ambiente e nei Luoghi di Lavoro impegnati nelle attività di vigilanza in materia di salute e sicurezza, il tema assume una rilevanza professionale particolarmente concreta.
La corretta applicazione della procedura estintiva richiede infatti non soltanto la conoscenza della normativa sostanziale violata, ma anche una solida padronanza degli aspetti procedimentali e di polizia giudiziaria che seguono all’accertamento.
Una prescrizione deve individuare con precisione ciò che è necessario per eliminare la situazione antigiuridica riscontrata; la successiva verifica deve accertare l’effettiva ottemperanza; gli atti devono documentare correttamente quanto rilevato e le comunicazioni devono rispettare presupposti, modalità e termini previsti dalla legge.
Il chiarimento dell’INL rafforza pertanto un principio più generale: la qualità della vigilanza dipende tanto dalla solidità dell’accertamento tecnico quanto dalla correttezza del procedimento che ne consegue.
Prescrivere, verificare, documentare: la prevenzione passa anche dalla qualità degli atti
La Nota n. 2010/2026 non modifica il D.Lgs. 758/1994, ma fornisce un’indicazione operativa destinata ad avere immediata rilevanza nell’attività di vigilanza: la somma prevista dall’art. 21, comma 2, deve essere versata integralmente entro trenta giorni e non può essere rateizzata dall’organo di vigilanza.
Il principio contribuisce a rendere più uniforme l’applicazione di una procedura che rappresenta da oltre trent’anni uno degli strumenti caratterizzanti del sistema italiano di tutela della salute e della sicurezza nei luoghi di lavoro.
Per i professionisti della prevenzione è anche un ulteriore richiamo alla necessità di coniugare competenza tecnica, conoscenza normativa e rigore procedurale: l’efficacia dell’attività di vigilanza non si misura soltanto nell’individuazione della violazione, ma anche nella capacità di accompagnarne correttamente la rimozione e di assicurare che ogni fase successiva all’accertamento sia gestita nel pieno rispetto delle garanzie e delle condizioni stabilite dalla legge.

Ricorda di ISCRIVERTI alla nostra associazione per accedere a questo
ed ulteriori contenuti esclusivi presenti nella nostra AREA RISERVATA SOCI
l